

Wielu kierowców w Niemczech po kolizji drogowej spotyka się z problemem. Często ubezpieczyciel tnie kosztorys naprawy. To sprawia, że odszkodowanie jest zaniżone, co utrudnia przywrócenie pojazdu do stanu sprzed wypadku.
W takich sytuacjach § 249 BGB jest bardzo ważny. Ten przepis gwarantuje poszkodowanemu prawo do pełnej restytucji szkody. To oznacza, że sprawca lub jego firma ubezpieczeniowa muszą pokryć wszystkie uzasadnione koszty naprawy.
Warto pamiętać, że adwokat pomaga w egzekwowaniu tych praw. Dzięki wsparciu specjalisty oraz opinii rzeczoznawcy, można skutecznie zakwestionować niekorzystne decyzje. Naszym celem jest przeprowadzenie Państwa przez ten proces, aby odzyskać należne środki finansowe.
Kluczowe wnioski
- Zaniżone wyceny napraw są częstą praktyką firm ubezpieczeniowych w Niemczech.
- Przepis § 249 BGB stanowi fundament prawny dla pełnego odszkodowania.
- Niezależna dokumentacja techniczna jest niezbędna do skutecznego odwołania.
- Wsparcie prawne zwiększa szanse na uzyskanie pełnej kwoty naprawy.
- Warto reagować na każdą decyzję, która nie pokrywa rzeczywistych kosztów serwisu.
Wprowadzenie do problematyki sporu z ubezpieczycielem
Czy wiesz, że masz prawo do pełnej rekompensaty od ubezpieczyciela? Wiele osób przyjmuje pierwszą ofertę, nie wiedząc, że nie pokrywa ona wszystkich kosztów. Chcemy pomóc zrozumieć, jak skutecznie dochodzić swoich praw i dlaczego warto walczyć o sprawiedliwe odszkodowanie.
Co to jest § 249 BGB?
Paragraf 249 niemieckiego kodeksu cywilnego (BGB) to podstawa dla poszkodowanych kierowców. Zakłada, że szkoda musi być naprawiona tak, jakby wypadku nie było. To oznacza, że roszczenia muszą pokryć wszystkie koszty naprawy.
Zasada ta, znana jako restytucja naturalna, zapewnia, że nie musisz płacić za naprawę z własnej kieszeni. Ubezpieczyciel musi pokryć koszty przywrócenia auta do stanu sprzed wypadku, w tym oryginalne części i robociznę w autoryzowanym serwisie.
Jakie są konsekwencje cięcia kosztorysu?
Jeśli przyjmię za niską wycenę od ubezpieczyciela, mogę mieć duże problemy finansowe. Może mi to kosztować więcej, niż mogłem się spodziewać. Często muszę wybrać tańsze zamienniki lub warsztaty, co obniża wartość mojego auta.
| Element kosztorysu | Wycena ubezpieczyciela | Rzeczywisty koszt |
|---|---|---|
| Części zamienne | Zamienniki (nieoryginalne) | Części OEM (oryginalne) |
| Stawka roboczogodziny | Zaniżona (lokalna) | Autoryzowany serwis |
| Lakierowanie | Uproszczone | Technologia producenta |
Kiedy warto skorzystać z pomocy adwokata?
Jeśli ubezpieczyciel kwestionuje zakres szkód lub stosuje nieuzasadnione potrącenia, warto zasięgnąć porady adwokata. Adwokat pomoże zweryfikować kosztorys i zapewni, że otrzymasz należne odszkodowanie.
Warto zwrócić się do specjalisty, gdy ubezpieczyciel ignoruje Twoje pisma lub gdy sprawa staje się zbyt skomplikowana. Prawnik przeanalizuje dokumentację i przejmie na siebie negocjacje, co przyspieszy proces.
Normatywne podstawy roszczeń ubezpieczeniowych
W Niemczech, podstawy prawne dotyczące roszczeń odszkodowawczych znajdują się w kodeksie cywilnym. Każdy poszkodowany kierowca powinien znać swoje prawa. To pomoże mu skutecznie bronić się przed obniżaniem wypłat przez firmy ubezpieczeniowe.
Zrozumienie prawa cywilnego w Niemczech
§ 249 BGB to kluczowy przepis dotyczący naprawy szkód. Zakłada on, że osoba zobowiązana do odszkodowania musi przywrócić stan, który byłby, gdyby szkoda nie miała miejsca. Oznacza to, że naprawa pojazdu musi być kompleksowa i profesjonalna.
Prawo ubezpieczeniowe w Niemczech podkreśla zasadę restytucji naturalnej. Poszkodowany ma prawo wybrać warsztat i użyć oryginalnych części zamiennych, jeśli jest to technicznie uzasadnione. Ubezpieczyciele często próbują narzucić tańsze zamienniki, co jest sprzeczne z duchem § 249 BGB.
Dotychczasowe orzecznictwo
Sądy w Niemczech podkreślają, że argumentacja musi być poparta dowodami technicznymi. Orzecznictwo wskazuje, że ubezpieczyciel nie może obniżać stawek za roboczogodzinę, jeśli są one zaniżone w porównaniu do średnich cen rynkowych.
Ważne jest, aby każda sprawa była oceniana indywidualnie na podstawie dokumentacji. Poniżej znajduje się tabela pokazująca kluczowe różnice w podejściu do wyceny szkody, które często są punktem spornym w procesach odszkodowawczych.
| Element kosztorysu | Stanowisko ubezpieczyciela | Uprawnienia poszkodowanego |
|---|---|---|
| Części zamienne | Zamienniki (nieoryginalne) | Części oryginalne (OEM) |
| Stawki warsztatowe | Stawki zaniżone (sieciowe) | Stawki lokalnego serwisu |
| Lakierowanie | Uproszczone technologie | Technologia producenta |
| Wartość pojazdu | Wartość rynkowa zaniżona | Wartość rynkowa rzeczywista |
Podsumowując, aby skutecznie dochodzić roszczeń, trzeba znać § 249 BGB i mieć rzetelną opinię techniczną. Tylko takie podejście pozwala na pełne wyegzekwowanie należnych świadczeń od ubezpieczyciela.
Jakie sporne pozycje mogą się pojawić w kosztorysie?
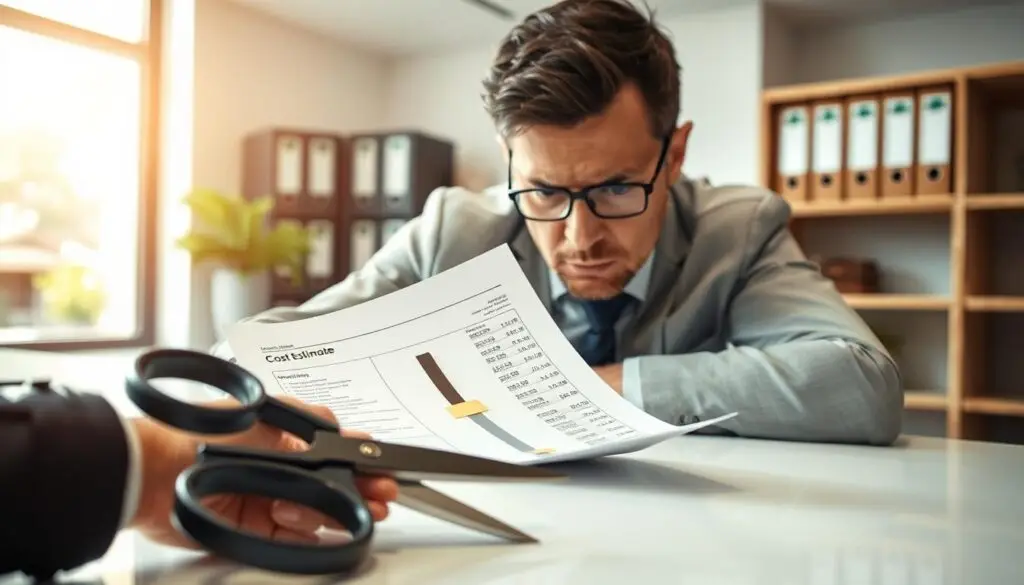
Kiedy ubezpieczyciel tnie kosztorys, kierowca traci nie tylko pieniądze, ale i bezpieczeństwo swojego pojazdu. Często wyliczone odszkodowanie jest znacznie niższe od rzeczywistych kosztów naprawy. Zrozumienie tych mechanizmów pomaga walczyć o sprawiedliwe rozliczenie szkody.
Typowe błędy ubezpieczycieli
Firmy ubezpieczeniowe próbują zminimalizować wypłaty. Najczęściej stosują:
- Zaniżanie stawek za roboczogodzinę, co nie odpowiada realiom rynkowym.
- Wymuszanie użycia tanich zamienników zamiast oryginalnych części.
- Pomijanie niezbędnych czynności naprawczych, jak lakierowanie czy diagnostyka komputerowa.
Takie działania sprawiają, że odszkodowanie nie pozwala na przywrócenie pojazdu do stanu sprzed wypadku. Właściciele aut muszą dopłacać z własnej kieszeni, co jest niezgodne z zasadą pełnej kompensacji.
Przykłady niesprawiedliwych cięć
W praktyce ubezpieczyciel tnie kosztorys usuwając pozycje związane z materiałami pomocniczymi. Często kwestionuje się konieczność wymiany elementów na nowe, mimo że ich naprawa mogłaby zagrażać bezpieczeństwu pasażerów.
Zalecamy porównanie kosztorysu z opinią niezależnego rzeczoznawcy. Jeśli zauważą Państwo rozbieżności, warto przygotować dokumentację fotograficzną i pisemne uzasadnienie warsztatu. Dokładna weryfikacja tych pozycji jest kluczowa dla uzyskania pełnej kwoty należnego świadczenia.
Rola adwokata w konfliktach z ubezpieczycielami
Adwokat jest kluczowy w sporach z ubezpieczycielami. Często ubezpieczyciele niechcący tnie koszty naprawy. Adwokat pomaga wtedy przywrócić równowagę.
Dlaczego warto mieć wsparcie prawne?
Praca z adwokatem daje pewność, że nasze roszczenia są dobrze przygotowane. Adwokatura ma narzędzia do kwestionowania nieuzasadnionych potrąceń. To daje nam przewagę nad ubezpieczycielem.
Profesjonalna reprezentacja przynosi wiele korzyści:
- Skuteczna argumentacja prawna oparta na § 249 BGB.
- Profesjonalne przygotowanie pism procesowych i reklamacyjnych.
- Kontrola terminów, co zapobiega przedawnieniu roszczeń.
- Możliwość przeniesienia kosztów obsługi prawnej na ubezpieczyciela sprawcy.
Jak adwokat analizuje sytuację?
Analiza zaczyna się od dokładnej oceny dokumentacji szkodowej. Adwokat porównuje kosztorys ubezpieczyciela z rzeczywistymi stawkami. Adwokat pomaga pokazać, że cięcia ubezpieczyciela są nieuzasadnione.
W ramach działań, adwokatura wykonuje kilka kroków:
- Weryfikacja poprawności zastosowanych stawek za roboczogodzinę.
- Analiza cen części zamiennych pod kątem ich jakości i dostępności.
- Ocena zasadności potrąceń typu „nowe za stare”.
- Przygotowanie strategii negocjacyjnej lub procesowej.
Jeśli sprawca jest odpowiedzialny, koszty pomocy prawnej spadają na ubezpieczyciela. To oznacza, że walka o prawa nie musi być kosztowna. Profesjonalne wsparcie to inwestycja w sprawiedliwe odszkodowanie.
Proces reklamacyjny u ubezpieczyciela
Zrozumienie procedur odwoławczych jest kluczowe, gdy chcemy dochodzić odszkodowania od ubezpieczyciela. Jeśli otrzymujemy zaniżony kosztorys, nie powinniśmy go przyjmować bez weryfikacji. Nasze prawo pozwala na podważenie wyceny, jeśli nie pokrywa ona rzeczywistych kosztów naprawy.
Jak złożyć reklamację?
Skuteczne roszczenia wymagają dokładności i logicznego podejścia. Zamiast ogólnie mówić o zbyt niskiej kwocie, musimy wskazać konkretne błędy w kosztorysie. Porównanie wyceny ubezpieczyciela z niezależnym kosztorysem jest bardzo pomocne.
W pismie reklamacyjnym trzeba dokładnie wyjaśnić, dlaczego dana część lub usługa została wyceniona nieprawidłowo. Prowadzenie pełnej historii korespondencji jest kluczowe, aby mieć mocne dowody w sporze. Każde pismo powinno być wysyłane listem poleconym.
Jakie dokumenty są potrzebne?
Aby nasze roszczenia zostały rozpatrzone korzystnie, potrzebujemy kompletnego materiału dowodowego. Dokumentacja musi jasno pokazać różnice między ofertą ubezpieczyciela a rzeczywistymi cenami. Poniżej znajduje się tabela z kluczowymi dokumentami, które pomogą nam w dochodzeniu odszkodowania.
| Rodzaj dokumentu | Cel dokumentu | Waga dowodowa |
|---|---|---|
| Kosztorys warsztatu | Weryfikacja cen usług | Wysoka |
| Opinia rzeczoznawcy | Obiektywna ocena szkody | Bardzo wysoka |
| Faktury za części | Potwierdzenie kosztów | Kluczowa |
| Zdjęcia uszkodzeń | Dokumentacja stanu auta | Wysoka |
Pamiętajmy, że kompletna dokumentacja przyspiesza decyzję ubezpieczyciela. Staranne przygotowanie argumentacji to podstawa, która pozwala nam skutecznie bronić naszych interesów.
Znaczenie dowodów w sprawach o odszkodowanie
W sporach ubezpieczeniowych dokumentacja jest kluczowa. Każdy szczegół, który udokumentujemy, pomaga nam dostać więcej pieniędzy. Solidne dowody są podstawą naszych roszczeń.
Bez właściwych dowodów, nasze szanse na odszkodowanie maleją. Ubezpieczyciele szukają błędów w naszych dokumentach. Dlatego ważna jest kompletność materiałów.
Jakie dokumenty mogą wesprzeć nasze roszczenie?
Podstawą są rachunki, faktury i raporty z warsztatu. W sprawach o szkody na osobie, koszty medyczne są bardzo ważne. Ważna jest też dokumentacja leczenia i rehabilitacji.
„Dowód jest duszą procesu, a bez niego nawet najbardziej słuszne roszczenie pozostaje jedynie gołosłownym twierdzeniem.”
Warto zebrać dowody od pierwszego dnia po zdarzeniu. Poniżej znajdziesz tabelę z ważnymi dowodami.
| Rodzaj dowodu | Cel dokumentacji | Waga dowodowa |
|---|---|---|
| Dokumentacja medyczna | Potwierdzenie urazów | Bardzo wysoka |
| Faktury za naprawę | Weryfikacja kosztów | Wysoka |
| Opinia rzeczoznawcy | Obiektywna wycena | Wysoka |
| Zdjęcia z miejsca | Wizualizacja szkód | Średnia |
Rola świadków w sprawie
Czasami dokumenty nie są wystarczające. Świadkowie mogą potwierdzić, co się stało. Ich zeznania są ważne, gdy kwestionuje się koszty medyczne czy naprawę.
Świadkowie mogą pomóc w sprawie odszkodowania. Ważne jest, aby zapisywać dane kontaktowe świadków po wypadku. To pomoże nam w późniejszym etapie sprawy.
Mediacje jako forma rozwiązania sporu
Rozwiązywanie konfliktów z ubezpieczycielem nie musi zawsze kończyć się sądem. Często dobrowolna mediacja jest najskuteczniejszym sposobem na szybkie rozwiązanie sporu. Wtedy nasze roszczenia nie zostały zignorowane ani obniżone bez uzasadnienia.
Kiedy warto rozważyć mediację?
Mediacja jest polecana, gdy spór dotyczy kwestii technicznych lub wyceny. Nie dotyczy to jednak fundamentalnych różnic prawnych. Warto sięgnąć po nią, gdy spór dotyczy:
- Zaniżonych stawek za roboczogodzinę w warsztacie.
- Stosowania nieoryginalnych części zamiennych zamiast zalecanych przez producenta.
- Rozbieżności w interpretacji technicznej kosztorysu naprawy.
Wybierając mediację, zyskujemy większą kontrolę nad treścią ugody. W przeciwieństwie do sądu, mamy realny wpływ na warunki porozumienia. To zmniejsza stres i oszczędza czas.
Przykłady udanych mediacji
Praktyka pokazuje, że mediacja może przynieść korzyści finansowe w krótkim czasie. W jednym przypadku, dzięki mediacji, udało się zwiększyć odszkodowanie o 40% w kilka tygodni.
Dzięki mediacji, klient uniknął długiej batalii sądowej. Jego roszczenia zostały zaspokojone na satysfakcjonującym poziomie. Mediacja pozwala szybko odzyskać środki i zachować relacje z ubezpieczycielem w profesjonalny sposób.
Możliwości odwoławcze po odrzuceniu reklamacji
Odrzucenie reklamacji przez ubezpieczyciela to tylko początek. Gdy nasze argumenty nie przynoszą efektu, musimy podjąć dalsze kroki. Prawo ubezpieczeniowe w Niemczech daje nam mocne podstawy do walki o sprawiedliwość.
Droga do sądu – co musimy wiedzieć?
Podróż do sądu wymaga zrozumienia niemieckiego systemu prawnego. Kluczowy tu jest § 249 BGB. On mówi, że sprawca musi przywrócić stan sprzed wypadku. Jeśli ubezpieczyciel nie chce pokryć wszystkich kosztów, sąd rozstrzyga.
Przed sądem musimy zająć kilka kroków:
- Określimy, który sąd ma prawo rozpatrywać sprawę.
- Określimy wartość sprawy, co wpływa na koszty sądu.
- Zbierzemy wszystkie potrzebne dowody, w tym opinie ekspertów.
Kiedy można złożyć pozew?
Decyzja o sądzie powinna być dobrze przemyślana. Dochodzenie odszkodowania przez sąd kosztuje więcej. Warto więc porozmawiać z prawnikiem o szansach na wygraną.
Jeśli różnica między wypłaconą a rzeczywistą kwotą jest duża, warto złożyć pozew. § 249 BGB daje nam mocne podstawy do roszczeń. Skuteczne dochodzenie odszkodowania wymaga dokładnej przygotowania. Każde wygrane przed sądem to potwierdzenie naszych działań i praw.
Przykłady realnych spraw z § 249 BGB
Przyjrzenie się realnym sprawom pomaga zrozumieć odszkodowania. Adwokatura często pomaga w tych sprawach. Przepisy, jak § 249 BGB, są ważne, ale praktyka sądowa pokazuje, jak je stosować.
Historie klientów, którzy skorzystali z pomocy
W naszej pracy często spotykamy się z sytuacjami, gdzie ubezpieczyciele nie płacą za wypłaty. Przykładem jest sprawa o sygnaturze XXV C 1786/12. Poszkodowany miał poważne obrażenia ciała.
W tej sprawie kluczowym wyzwaniem było pokazanie, że koszty leczenia były konieczne. Dzięki prawnikom udało się udowodnić, że:
- Koszty medyczne były niezbędne do przywrócenia zdrowia sprzed wypadku.
- Utracone zarobki wynikały bezpośrednio z niezdolności do pracy spowodowanej urazem.
- Dokumentacja medyczna stanowiła niepodważalny dowód w procesie.
Kluczowe orzeczenia sądowe w Niemczech
Analiza orzecznictwa sądowego pomaga w przygotowaniu strategii. Każdy wyrok dotyczy indywidualnego przypadku. Nie można automatycznie przenosić ustaleń z jednej sprawy na inną.
Sądy w Niemczech kładą duży nacisk na związki między kosztami medycznymi a potrzebami poszkodowanego. Profesjonalna adwokatura dba o to, by każda faktura była poparta opiniami biegłych. Tylko takie podejście pozwala walczyć z arbitralnymi cięciami w kosztorysach ubezpieczeniowych.
„Odszkodowanie powinno w pełni przywrócić stan, który istniałby, gdyby zdarzenie zobowiązujące do świadczenia nie miało miejsca.”
Podsumowanie: Jak skutecznie walczyć o swoje prawa
Walka o sprawiedliwe rozliczenie po wypadku wymaga determinacji i znajomości prawa. Nasze działania po kolizji decydują o otrzymaniu pełnego odszkodowania. Często otrzymujemy tylko część tego, co nam się należy.
Zabezpieczenie dowodów na miejscu zdarzenia jest kluczowe. Dzięki niezależnemu kosztorysu możemy dokładnie ocenić uszkodzenia. Unikamy też zaniżonych wycen od ubezpieczycieli.
Kluczowe kroki do podjęcia
Nasze roszczenia nie ograniczają się tylko do naprawy pojazdu. Możemy domagać się zwrotu kosztów za utratę wartości auta. Także za wynajem samochodu zastępczego, holowanie i ekspertyzę.
Warto zapytać o każdą pozycję w kosztorysie, która nas nie przekona. Profesjonalne dochodzenie odszkodowania często wymaga wsparcia adwokata. On skutecznie wyegzekwuje nasze prawa przed sądem lub w mediacjach.
Wnioski na przyszłość
Świadomość własnych praw zmienia relację z ubezpieczycielami. Każdy etap procesu, od zgłoszenia szkody po odwołanie, zbliża nas do uzyskania sprawiedliwej rekompensaty.
Nie bójmy się szukać pomocy prawnej, gdy ubezpieczyciel odmawia wypłaty. Nasza konsekwencja przekłada się na realne korzyści finansowe. I na spokój ducha po wypadku.
FAQ
Co zrobić, gdy ubezpieczyciel tnie kosztorys naprawy mojego samochodu?
Jakie roszczenia mogę zgłosić po wypadku w Niemczech?
Dlaczego adwokatura jest tak ważna w procesie likwidacji szkody?
Czy dochodzenie odszkodowania przed sądem w Niemczech jest kosztowne?
Jak prawo ubezpieczeniowe reguluje kwestię wyboru warsztatu?
Co obejmują koszty medyczne po kolizji drogowej?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
