

Wiele osób po wypadku drogowym otrzymuje od ubezpieczyciela ofertę, która jest znacznie niższa od rzeczywistych kosztów. Pamiętajcie, że nie musisz zgadzać się na najniższy wariant. § 249 BGB daje prawo do pełnej naprawy szkody.
Chcemy, abyście wiedzieli, że odszkodowanie w Niemczech powinno pokryć wszystkie niezbędne wydatki. Często ubezpieczyciele podają niskie ceny, licząc na to, że właściciele aut nie będą wiedzieli, co robić.
Ważne jest, aby znać realny koszt naprawy. Trzeba mieć opinię eksperta lub kosztorys. Samo ofertę ubezpieczyciela nie trzeba przyjmować, jeśli nie pokrywa ona rzeczywistych cen.
Kluczowe wnioski
- Zasada pełnego naprawienia szkody wynika bezpośrednio z przepisów prawa.
- Ubezpieczyciele często oferują zaniżone kwoty, które nie pokrywają wszystkich wydatków.
- Macie prawo do wyboru własnego warsztatu oraz niezależnego rzeczoznawcy.
- Dokumentacja w postaci kosztorysu jest niezbędna do skutecznego dochodzenia roszczeń.
- Wartość odszkodowania musi odpowiadać realnym cenom rynkowym usług naprawczych.
Dlaczego wycena naprawy ma znaczenie?
Precyzyjna wycena naprawy pomaga połączyć szkodę z finansową rekompensatą. Wiele osób nie zdaje sobie sprawy, że sposób obliczania kosztów wpływa na ich majątek po wypadku. Właściwe podejście do tej kwestii jest kluczowe, by uniknąć strat z powodu niewłaściwego obliczenia kosztów naprawy.
Wpływ na finanse
Wybrany sposób naprawy ma duże znaczenie dla wysokości otrzymywanych środków. Często ubezpieczyciele chcą obniżyć koszty, proponując najtańsze rozwiązania. Jednak pełne odszkodowanie powinno pokryć koszty naprawy, a nie tylko najtańszą opcję.
Jeśli zaakceptujemy niską wycenę, musimy pokryć różnicę z własnych środków. Dlatego ważna jest dokładna analiza kosztorysu, uwzględniająca autentyczne ceny części i robocizny.
Oczekiwania klientów
Ochrona konsumenta nie daje prawa na dowolnie wysoką kwotę. Naszym celem jest uzyskanie uzasadnionej rekompensaty, która przywróci stan rzeczy sprzed szkody. Świadomy poszkodowany to taki, który rozróżnia swoje realne potrzeby od nierealnych oczekiwań.
Poniższa tabela pokazuje różnice w podejściu do likwidacji szkody. To pomaga zrozumieć, dlaczego pełne odszkodowanie wymaga uwagi na każdym etapie.
| Aspekt | Podejście ubezpieczyciela | Podejście poszkodowanego |
|---|---|---|
| Cel wyceny | Minimalizacja kosztów | Przywrócenie stanu poprzedniego |
| Części zamienne | Zamienniki o niskiej jakości | Części oryginalne lub równoważne |
| Standard naprawy | Najtańsza opcja | Profesjonalna jakość |
| Ochrona konsumenta | Ograniczona do minimum | Zapewnienie pełnej rekompensaty |
Dzięki zrozumieniu tych różnic, ochrona konsumenta staje się realnym narzędziem w rękach poszkodowanego. Prawidłowa wycena naprawy to fundament, który pozwala na sprawiedliwe zakończenie procesu likwidacji szkody.
Co mówi § 249 BGB?
Niemieckie prawo odszkodowawcze opiera się na zasadach, które często są błędnie zrozumiane. Kluczowym przepisem jest tutaj § 249 BGB. Wyjaśniamy, jak wpływa on na możliwości uzyskania rekompensaty.
Podstawowe zasady
§ 249 BGB opiera się na zasadzie restytucji naturalnej. Oznacza to, że sprawca lub ubezpieczyciel powinien zwrócić przedmiot do stanu przed szkodą. Jeśli to niemożliwe, można wypłacić pieniądze.
Osoba dochodząca roszczenia musi pokazać, że szkoda wynikła z danego zdarzenia. Profesjonalna interpretacja przepisów pomaga określić, czy wycena naprawy jest odpowiednia.
| Aspekt | Opis działania | Znaczenie dla poszkodowanego |
|---|---|---|
| Restytucja | Przywrócenie stanu pierwotnego | Kluczowy cel naprawy |
| Weryfikacja | Analiza techniczna kosztów | Ochrona przed zaniżeniem |
| Dowodzenie | Wykazanie związku szkody | Podstawa prawna roszczenia |
Ochrona konsumentów
Każda umowa z ubezpieczycielem powinna być dokładnie analizowana. § 249 BGB chroni konsumentów przed niekorzystnymi warunkami. Prawidłowa interpretacja przepisów jest kluczowa.
Sprawdzaj, czy oferowana kwota pokrywa wszystkie koszty. Jeśli umowa jest niejasna, skonsultuj się z ekspertem. Nasze doświadczenie pokazuje, że wiedza o prawie jest ważna.
Jak ustalamy realną wartość naprawy?
Chcemy pokazać, jak dokładnie określić realną wartość naprawy. To ważne, abyś mógł być pewny, że Twoje interesy są bezpieczne. Często najniższa oferta nie daje dobrego efektu technicznego ani estetycznego.
Poprawne ustawienie priorytetów w wycenie pozwala uniknąć problemów. Problemy te mogą kosztować dużo więcej w przyszłości.
Analiza kosztów
Na początek tworzymy szczegółowy kosztorys naprawy. Uwzględniamy nie tylko pracę, ale też zaawansowaną technologię. Sprawdzamy, czy stawki są zgodne z rynkiem.
Rzetelna analiza pozwala ocenić, czy praca jest wystarczająca. Czy przywróci to pojazd do stanu sprzed szkody?
Ważne jest, aby każda umowa z serwisem była dobrze zrozumiana. Jeśli oferta wydaje się za niska, sprawdzamy, czy nie brakuje kluczowych etapów.
Poniżej znajdziesz tabelę pokazującą różnice między wyceną minimalną a rzetelną:
| Element wyceny | Wariant minimalny | Realna wartość naprawy |
|---|---|---|
| Części zamienne | Zamienniki niskiej jakości | Części oryginalne lub OEM |
| Robocizna | Stawki poniżej rynkowych | Standardowe stawki fachowców |
| Technologia | Naprawa doraźna | Zgodna z instrukcją producenta |
Uwzględnienie materiałów
Weryfikujemy koszty z uwagą na jakość materiałów. Nie zawsze potrzebna jest faktura. Ważne są potwierdzenia z kosztorysem naprawy lub opinie ekspertów.
Wiarygodność dokumentacji jest kluczowa. To pozwala skutecznie dochodzić roszczeń.
„Prawdziwa wartość naprawy nie wynika z najniższej ceny na rynku, lecz z przywrócenia pełnej sprawności technicznej i bezpieczeństwa użytkowania pojazdu.”
Dzięki naszemu podejściu masz pewność, że naprawa zostanie wykonana zgodnie ze sztuką. Realna wartość naprawy to suma kosztów potrzebnych do usunięcia szkody. Nasze doświadczenie pokazuje, że warto walczyć o wycenę, która odzwierciedla rzeczywiste potrzeby techniczne Twojego mienia.
Błędy w wycenie naprawy
Czy wiesz, że nieprecyzyjna wycena naprawy to najczęstsza przyczyna sporów z ubezpieczycielami? Często spotykamy się z sytuacjami, w których właściciele pojazdów akceptują dokumenty zawierające rażące błędy merytoryczne. Zrozumienie tych mechanizmów pozwala skutecznie bronić swoich praw i unikać strat finansowych.
Najczęstsze pułapki
Jednym z głównych problemów jest pomijanie koniecznych prac naprawczych w kosztorysie. Ubezpieczyciele często stosują uproszczone metody wyceny, które nie uwzględniają specyfiki uszkodzeń. Kolejną pułapką jest przyjmowanie nieaktualnych cen części zamiennych lub roboczogodzin, co prowadzi do sytuacji, w której otrzymujemy zaniżone odszkodowanie.
Czasami w dokumentacji pojawiają się uszkodzenia, które nie mają związku z danym zdarzeniem. Z drugiej strony, niektórzy warsztaty mogą sugerować działania, które prowadzą do sytuacji, gdzie występuje zawyżona wycena. Obie te skrajności są niebezpieczne i mogą narazić Cię na problemy prawne lub finansowe.
„Dokładna dokumentacja fotograficzna oraz rzetelne oględziny to fundament, na którym opiera się każda skuteczna reklamacja kosztorysu naprawy.”
Jak ich unikać
Aby uniknąć błędów, musisz dokładnie przeanalizować warunki umowy oraz zakres prac przewidzianych w kosztorysie. Nieprecyzyjne zapisy w dokumentacji mogą znacząco utrudnić późniejsze dochodzenie dopłaty. Zawsze warto porównać otrzymany kosztorys z aktualnymi ofertami rynkowymi oraz opiniami niezależnych specjalistów.
Poniższa tabela przedstawia zestawienie najczęstszych błędów oraz sposoby ich skutecznego eliminowania w codziennej praktyce:
| Rodzaj błędu | Skutek finansowy | Sposób naprawy |
|---|---|---|
| Pominięcie prac | Niedoszacowanie kosztów | Weryfikacja z mechanikiem |
| Nieaktualne ceny | Zaniżone odszkodowanie | Analiza cen rynkowych |
| Błędne warunki umowy | Ograniczone roszczenia | Konsultacja prawna |
| Zawyżona wycena | Ryzyko odrzucenia wniosku | Obiektywna opinia eksperta |
Pamiętaj, że Twoim głównym narzędziem jest kompletna dokumentacja. Zdjęcia uszkodzeń, szczegółowe kosztorysy oraz pisemne opinie specjalistów stanowią niepodważalne dowody w przypadku sporu. Dzięki nim łatwiej wykażesz, że przedstawione warunki umowy nie zostały w pełni zrealizowane przez stronę przeciwną.
Argumenty za wyższą wyceną
Skuteczne negocjowanie odszkodowania zaczyna się od zrozumienia praw konsumenckich. Nie przyjmujmy pierwszej oferty. Zamiast tego przygotujmy listę argumentów na rzecz wyższej wyceny naprawy.
Przykłady z praktyki
W warsztatach często spotyka się, że wstępne wyceny nie uwzględniają nowoczesnych technologii. Kluczowe jest wykazanie, że używanie oryginalnych części jest kluczowe dla bezpieczeństwa i gwarancji.
Warto zwrócić uwagę na różnice w stawkach między autoryzowanymi serwisami a lokalnymi warsztatami. Jeśli potrzebny jest specjalistyczny sprzęt, kosztorys musi odzwierciedlać te wydatki.
„Prawo do pełnej naprawy oznacza, że poszkodowany nie powinien ponosić żadnych dodatkowych kosztów związanych z przywróceniem mienia do stanu pierwotnego.”
Jak negocjować wyższą kwotę
Podczas rozmów z ubezpieczycielem warto stosować sprawdzone porady prawne. To zwiększa szanse na sukces. Ważne jest, aby oddzielić kwestię odpowiedzialności od wysokości roszczenia.
Jeśli kwota wydaje się za niska, pisemnie zakwestionuj wycenę. Zażądaj szczegółowego uzasadnienia każdej pozycji. Takie prawo konsumenckie pozwala na wymuszenie transparentności.
| Argument | Znaczenie | Cel |
|---|---|---|
| Technologia naprawy | Wymogi producenta | Zwiększenie budżetu |
| Dostępność części | Oryginalne podzespoły | Jakość naprawy |
| Stawki robocizny | Certyfikowany serwis | Realne koszty |
Pamiętaj, że profesjonalne porady prawne podkreślają wagę dokumentacji. Zbieraj faktury, opinie rzeczoznawców i porównania ofert. To najskuteczniejszy sposób na negocjowanie odszkodowania, które pokryje Twoje straty.
Różnice między wariantami wyceny
Zrozumienie różnic między dostępnymi opcjami wyceny pozwala uniknąć niekorzystnych rozwiązań. Każdy proces naprawy wymaga indywidualnego podejścia. Odpowiednie ustawienie zakresu prac decyduje o końcowym wyniku finansowym.
Wariant niski a wysoki
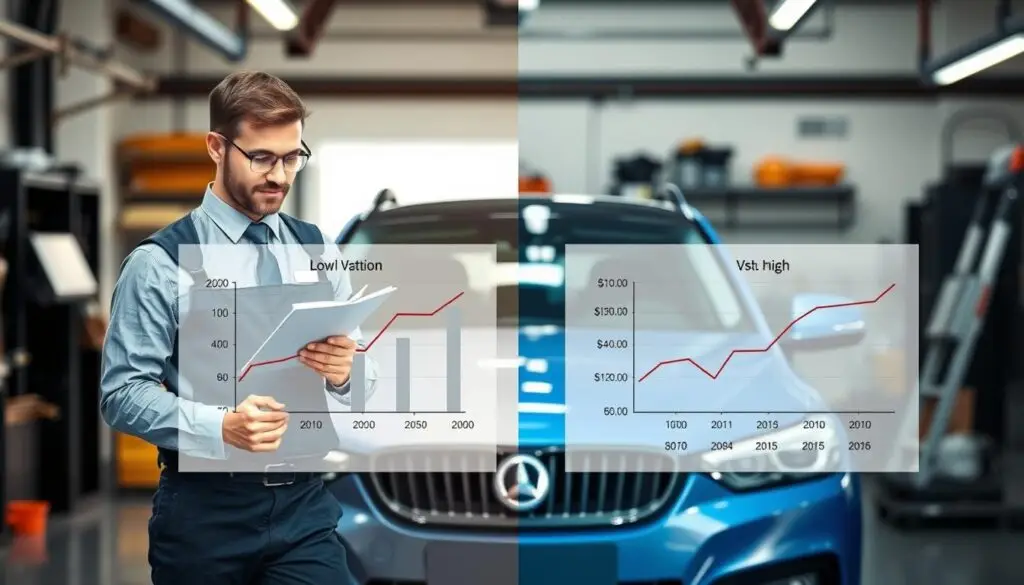
Często mamy do wyboru między oszczędnością a pełną naprawą. Wariant niski ogranicza się do miejscowego czyszczenia lub naprawy częściowej. Może wydawać się atrakcyjny na pierwszy rzut oka.
Z kolei wariant wysoki zakłada kompleksową wymianę uszkodzonych elementów na nowe. Jest to często konieczne, gdy naprawa częściowa nie gwarantuje przywrócenia stanu sprzed szkody.
Kiedy warto wybrać lepszą opcję
Decyzja o wyborze droższego rozwiązania powinna być podyktowana przesłankami technicznymi. Często brakuje identycznych materiałów, co czyni naprawę częściową niemożliwą do wykonania w sposób estetyczny.
„Jakość naprawy nie powinna być kompromisem, lecz standardem, który przywraca pełną wartość przedmiotu.”
Warto pamiętać, że warunki umowy mogą narzucać pewne ograniczenia. Jednak nie powinny one pozbawiać nas prawa do rzetelnej naprawy. Jeśli różnica estetyczna po naprawie jest zbyt widoczna, mamy prawo domagać się pełnego zakresu prac.
- Weryfikacja dostępności oryginalnych części zamiennych.
- Ocena technicznej skuteczności naprawy miejscowej.
- Analiza, czy warunki umowy pozwalają na wybór wariantu wysokiego.
- Prawidłowe ustawienie priorytetów w procesie likwidacji szkody.
Ostatecznie, wybór między wariantem niskim a wysokim powinien zawsze opierać się na realnej potrzebie technicznej. Inwestycja w lepszą opcję często chroni nas przed dodatkowymi kosztami w przyszłości.
Dlaczego warto mieć prawnika?
Czy wiesz, kiedy samodzielne negocjacje z ubezpieczycielem wystarczą, a kiedy niezbędna jest pomoc prawnika? Często proste sprawy można załatwić samodzielnie. Ale w sytuacjach spornych, ochrona konsumenta przez prawnika jest kluczowa. Nasze doświadczenie pokazuje, że ubezpieczyciele chętniej współpracują z ekspertami.
Korzyści z profesjonalnej pomocy
Współpraca z ekspertem pozwala dokładnie sprawdzić dokumentację. Często jest ona zbyt skomplikowana dla przeciętnego kierowcy. Prawnik od odszkodowań dokładnie oceni kosztorys i sprawdzi, czy warunki ubezpieczenia są zgodne z prawem.
- Analiza zasadności odmowy wypłaty lub zaniżenia kwoty.
- Weryfikacja zgodności kosztorysu z realnymi cenami rynkowymi.
- Skuteczna argumentacja w oparciu o aktualne prawo konsumenckie.
Kiedy warto sięgnąć po wsparcie
Samodzielna korespondencja jest wystarczająca przy bezspornych i drobnych szkodach. Ale jeśli ubezpieczyciel odmawia wypłaty lub kwestionuje zakres naprawy, warto zasięgnąć pomocy profesjonalisty. W takich sytuacjach, sąd może zwrócić uwagę na opinię niezależnego biegłego.
Warto pamiętać, że prawo konsumenckie stoi po stronie poszkodowanego. Ale wymaga umiejętnego wykorzystania dostępnych narzędzi. Profesjonalny prawnik od odszkodowań pomoże Ci przejść przez ten proces bez zbędnego stresu. Odpowiednia ochrona konsumenta to klucz do uzyskania sprawiedliwej rekompensaty za poniesione straty.
Przykłady zastosowania § 249 BGB
Przykłady zastosowania § 249 BGB pomagają zrozumieć, kiedy można wymagać pełnej naprawy. W codziennej praktyce interpretacja przepisów jest wyzwaniem. Każdy przypadek wymaga indywidualnego podejścia do kwestii przywrócenia stanu poprzedniego.
Case studies
Rozważmy dwa różne scenariusze, które często pojawiają się w naszych sprawach. Pierwszy dotyczy uszkodzenia kilku paneli podłogowych podczas montażu drzwi wewnętrznych.
- Scenariusz A: Uszkodzenie jest punktowe, a identyczne panele są nadal dostępne w sprzedaży. W takim przypadku wymiana tylko uszkodzonych elementów jest wystarczająca.
- Scenariusz B: Uszkodzenie dotyczy podłogi, której model został wycofany z produkcji. Brak możliwości dokupienia identycznych paneli uniemożliwia estetyczne naprawienie szkody.
„Celem odszkodowania jest przywrócenie stanu, który istniałby, gdyby zdarzenie zobowiązujące do naprawienia szkody nie nastąpiło.”
Analiza konkretnych sytuacji
W pierwszym przypadku pełna wymiana podłogi w całym pomieszczeniu mogłaby zostać uznana za nadmierną. Jeśli estetyka wnętrza nie ucierpi po wymianie kilku paneli, prawo ogranicza roszczenie do niezbędnego minimum.
Sytuacja zmienia się diametralnie w drugim przykładzie. Gdy trwała różnica wizualna jest nieunikniona, porady prawne wskazują na konieczność wymiany całej powierzchni podłogi.
W takich okolicznościach interpretacja przepisów wspiera poszkodowanego, dążąc do pełnej kompensacji. Pamiętajmy, że każda analiza konkretnych sytuacji musi uwzględniać dostępność materiałów oraz realny wpływ naprawy na wartość użytkową mienia.
Podsumowanie i wnioski
Wypłata odszkodowania z polisy OC to tylko początek. Jeśli nie pokrywa ona kosztów naprawy, nie musisz się zgadzać na najniższą ofertę. Celem jest uzyskanie środków na naprawę auta do stanu sprzed wypadku.
Zasady skutecznego dochodzenia roszczeń
Przepisy § 249 BGB dają prawo do pełnej rekompensaty. Wyceny muszą być oparte na rzeczywistych kosztach naprawy. Ubezpieczyciele często próbują obniżyć wyceny, licząc na brak wiedzy poszkodowanych.
Nasze rekomendacje dla kierowców
Zawsze prowadź korespondencję z ubezpieczycielem na piśmie. Zbieraj dokumenty, faktury i zdjęcia uszkodzeń. To pomoże w sporze.
Skonsultuj się z ekspertem prawnym, aby uniknąć stresu. Porady prawne są kluczem do ochrony budżetu.
FAQ
Wpływ na finanse
Oczekiwania klientów
Podstawowe zasady
Ochrona konsumentów
Analiza kosztów
Uwzględnienie materiałów
Najczęstsze pułapki
Jak ich unikać
Przykłady z praktyki
Jak negocjować wyższą kwotę
Wariant niski a wysoki
Kiedy warto wybrać lepszą opcję
Korzyści z profesjonalnej pomocy
Kiedy warto sięgnąć po wsparcie
Case studies
Analiza konkretnych sytuacji
Kluczowe informacje
Nasze zalecenia
Czy mam obowiązek naprawić przedmiot w najtańszym warsztacie wskazanym przez ubezpieczyciela?
Co zrobić, gdy ubezpieczyciel twierdzi, że wymiana całej podłogi to nadmierny koszt?
Czy § 249 BGB ma zastosowanie do każdej umowy ubezpieczenia?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
